


Nel commercio internazionale, la fiducia è spesso la sfida più grande. Acquirenti e venditori operano attraverso confini, sistemi giuridici e valute diverse — a volte senza mai incontrarsi di persona. È qui che una Lettera di Credito (LC) diventa indispensabile.
La lettera di credito è uno degli strumenti più potenti nella finanza del commercio internazionale. Trasforma transazioni incerte in accordi strutturati e sicuri, garantiti dalle banche.
Una lettera di credito è uno strumento finanziario emesso da una banca che garantisce il pagamento al venditore, a condizione che vengano rispettati documenti e condizioni specifiche.
In parole semplici:
? Sostituisce la fiducia tra acquirente e venditore con la credibilità di una banca.
Cos’è una Lettera di Credito?
Una lettera di credito è essenzialmente:
- la promessa di pagamento di una banca,
- emessa per conto di un acquirente (importatore),
- a favore di un venditore (esportatore),
- condizionata ai documenti, non alle merci.
Questo significa che la banca non controlla le merci fisiche — verifica se i documenti richiesti (fattura, polizza di carico, ecc.) sono corretti.
Perchè si utilizza la Lettera di Credito?
? Il problema fondamentale nel commercio:
- L’esportatore si chiede: “Verrò pagato?“
- L’importatore si chiede: “Riceverò la merce?“
✅ La soluzione della LC:
- Protegge entrambe le parti simultaneamente
- Riduce il rischio nelle prime transazioni o negli scambi internazionali
- Consente un commercio globale sicuro
? Per questo motivo le LC sono ampiamente utilizzate quando:
- le parti non si conoscono,
- le transazioni riguardano importi elevati,
- i Paesi coinvolti hanno sistemi giuridici diversi.
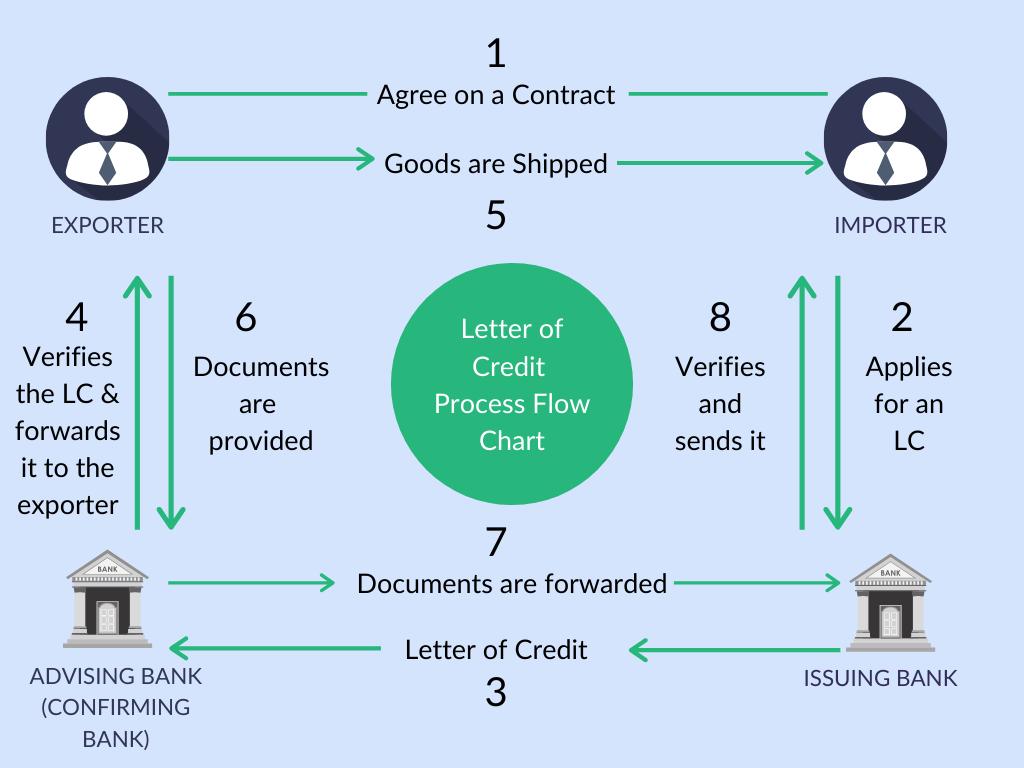
I principali soggetti coinvolti in una Lettera di Credito
Quattro ruoli principali strutturano ogni transazione LC:
- Ordinante (Acquirente / Importatore) — richiede alla propria banca l’emissione della LC.
- Beneficiario (Venditore / Esportatore) — riceve il pagamento previsto dalla LC.
- Banca emittente — garantisce il pagamento per conto dell’acquirente.
- Banca avvisante — notifica al venditore l’emissione della LC.
Questi ruoli costituiscono la spina dorsale di ogni transazione con lettera di credito.
Come funziona una Lettera di Credito?
(passo dopo passo)
- Accordo contrattuale
Acquirente e venditore concordano di utilizzare una lettera di credito.
- Emissione della LC
L’acquirente chiede alla propria banca di emettere la LC.
- Notifica
Il venditore riceve la LC tramite la banca avvisante.
- Spedizione della merce
Il venditore spedisce le merci conformemente all’accordo.
- Presentazione dei documenti
Il venditore consegna i documenti richiesti alla banca.
- Verifica documentale
La banca controlla la conformità dei documenti.
- Pagamento
Se i documenti sono conformi → il venditore viene pagato.
Il principio fondamentale: “I documenti prevalgono sulle merci”
Questo è uno dei principi più importanti:
? Le banche trattano esclusivamente con i documenti, non con le merci stesse.
Ciò significa che:
- anche se le merci sono difettose, il pagamento può comunque avvenire,
- purché i documenti rispettino rigorosamente i termini della LC.
Questa rigida esigenza di conformità rende la precisione e l’accuratezza indispensabili per tutte le parti coinvolte.
I vantaggi della Lettera di Credito
Per gli esportatori (venditori):
- Pagamento garantito (se le condizioni sono soddisfatte)
- Riduzione del rischio di insolvenza dell’acquirente
- Accesso facilitato al finanziamento
Per gli importatori (acquirenti):
- Il pagamento avviene solo dopo la spedizione
- Garanzia che il venditore rispetti i propri impegni
- Costruzione di fiducia con nuovi fornitori
Rischi e sfide
Nonostante i suoi vantaggi, la LC non è priva di rischi:
⚠️ Irregolarità documentali
- Anche piccoli errori possono portare al rifiuto del pagamento
- Secondo gli esperti del settore, circa il 70% delle LC presenta anomalie alla prima presentazione
⚠️ Costi
- Le commissioni bancarie possono essere significative
⚠️ Complessità
- È indispensabile una buona padronanza della documentazione e delle norme di conformità
I principali tipi di Lettera di Credito
Tra i tipi più comunemente utilizzati troviamo:
- LC irrevocabile — non può essere modificata senza il consenso di tutte le parti.
- LC confermata — beneficia di una garanzia bancaria aggiuntiva.
- LC a vista — pagamento immediato alla presentazione dei documenti.
- LC a termine (Usance) — pagamento differito a una scadenza concordata.
- LC stand-by — funziona come garanzia di ultima istanza.
Fonti: