


En el comercio internacional, la confianza es a menudo el mayor desafío. Compradores y vendedores operan a través de fronteras, sistemas jurídicos y monedas diferentes — a veces sin llegar a conocerse en persona. Es aquí donde una Carta de Crédito (CC) se vuelve indispensable.
La carta de crédito es uno de los instrumentos más poderosos en la financiación del comercio internacional. Transforma transacciones inciertas en acuerdos estructurados y seguros, respaldados por bancos.
Una carta de crédito es un instrumento financiero emitido por un banco que garantiza el pago al vendedor, siempre que se cumplan documentos y condiciones específicas.
En términos simples:
? Sustituye la confianza entre comprador y vendedor por la credibilidad de un banco.
¿Qué es una Carta de Crédito?
Una carta de crédito es esencialmente:
- la promesa de pago de un banco,
- emitida en nombre de un comprador (importador),
- a favor de un vendedor (exportador)
- condicionada a los documentos, no a las mercancías.
Esto significa que el banco no verifica las mercancías físicas — comprueba si los documentos requeridos (factura, conocimiento de embarque, etc.) son correctos.
¿Por qué se utiliza una Carta de Crédito?
? El problema fundamental en el comercio:
- El exportador teme: «¿Me pagarán?»
- El importador teme: «¿Recibiré la mercancía?»
✅ La solución de la CC:
- Protege a ambas partes simultáneamente
- Reduce el riesgo en primeras transacciones o en intercambios internacionales
- Permite un comercio global seguro
? Por eso las cartas de crédito se utilizan ampliamente cuando:
- las partes no se conocen entre sí,
- las transacciones implican montos elevados,
- los Países involucrados tienen sistemas jurídicos diferentes.
Los principales actores en una Carta de Crédito
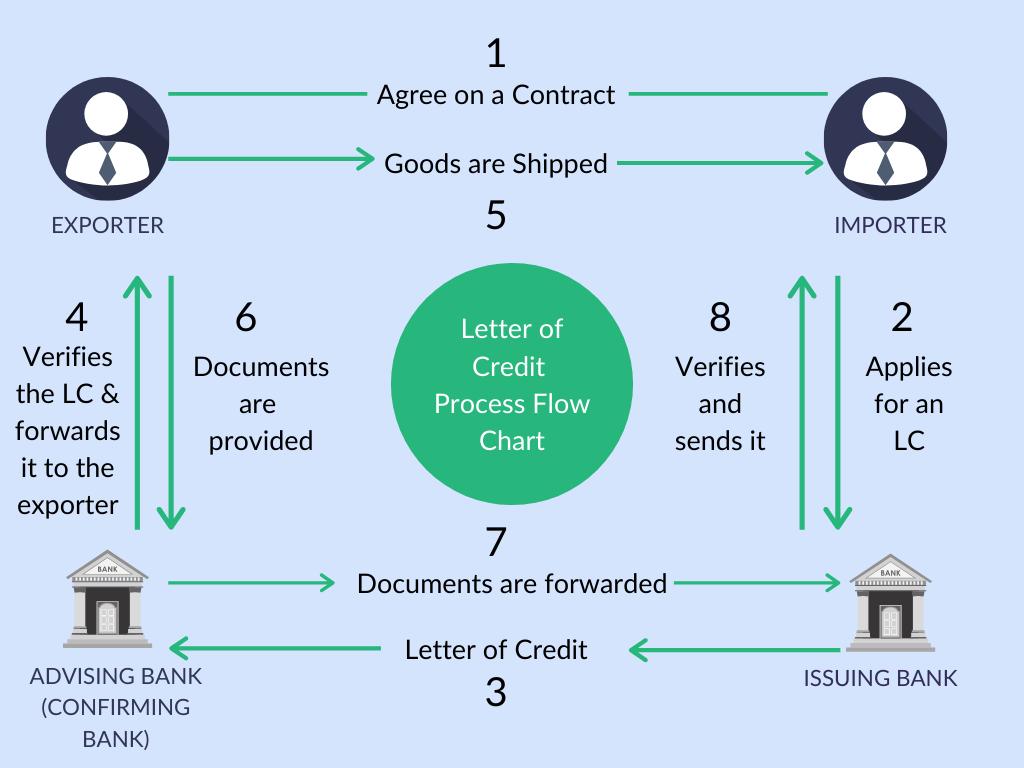
Cuatro roles principales estructuran cada transacción con carta de crédito:
- Ordenante (Comprador / Importador) — solicita a su banco la emisión de la carta de crédito.
- Beneficiario (Vendedor / Exportador) — recibe el pago previsto por la carta de crédito.
- Banco emisor — garantiza el pago en nombre del comprador.
- Banco avisador — notifica al vendedor la emisión de la carta de crédito.
Estos roles constituyen la columna vertebral de cada transacción con carta de crédito.
¿Cómo funciona una Carta de Crédito?
(paso a paso)
- Acuerdo contractual
El comprador y el vendedor acuerdan utilizar una carta de crédito.
- Emisión de la CC
El comprador solicita a su banco que emita la carta de crédito.
- Notificación
El vendedor recibe la carta de crédito a través del banco avisador.
- Envío de la mercancía
El vendedor envía las mercancías conforme al acuerdo.
- Presentación de documentos
El vendedor entrega los documentos requeridos al banco.
- Verificación documental
El banco comprueba la conformidad de los documentos.
- Pago
Si los documentos son conformes → el vendedor recibe el pago.
El principio fundamental: «Los documentos prevalecen sobre las mercancías»
Este es uno de los principios más importantes:
? Los bancos trabajan exclusivamente con documentos, no con las mercancías en sí.
Esto significa que:
- incluso si las mercancías son defectuosas, el pago puede realizarse igualmente,
- siempre que los documentos cumplan estrictamente con los términos de la carta de crédito.
Esta estricta exigencia de conformidad hace que la precisión y la exactitud sean indispensables para todas las partes involucradas.
Las ventajas de la Carta de Crédito
Para los exportadores (vendedores):
- Pago garantizado (si se cumplen las condiciones)
- Reducción del riesgo de impago por parte del comprador
- Acceso facilitado a la financiación
Para los importadores (compradores):
- El pago se activa únicamente tras el envío
- Garantía de que el vendedor cumple con sus obligaciones
- Construcción de confianza con nuevos proveedores
Riesgos y desafíos
A pesar de sus ventajas, la carta de crédito no está exenta de riesgos:
⚠️ Irregularidades documentales
- Incluso pequeños errores pueden llevar al rechazo del pago
- Según los expertos del sector, aproximadamente el 70% de las cartas de crédito presenta anomalías en la primera presentación
⚠️ Costes
- Las comisiones bancarias pueden ser significativas
⚠️ Complejidad
- Es indispensable un buen conocimiento de la documentación y de las normas de cumplimiento
Los principales tipos de Carta de Crédito
Entre los tipos más comúnmente utilizados se encuentran:
- CC irrevocable — no puede modificarse sin el consentimiento de todas las partes.
- CC confirmada — cuenta con una garantía bancaria adicional.
- CC a la vista — pago inmediato a la presentación de los documentos.
- CC a plazo (Usance) — pago diferido a una fecha acordada.
- CC stand-by — actúa como garantía de último recurso.
Fuentes: